Прибыль бразильских банков выросла и достигла исторической отметки в 255 млрд реалов в 2025 году, установив новый рекорд. Данные приводит Центральный банк. Рост произошел в год, когда ключевая ставка экономики, установленная Центробанком для сдерживания инфляции, выросла до 15% годовых — максимального уровня почти за 20 лет и одного из самых высоких в мире в реальном выражении.
Процентная ставка начала снижаться только в 2026 году. Ставка Selic служит для банков ориентиром при выдаче кредитов, которые (без учета льготных линий направленного кредитования) обходятся значительно дороже базовой ставки экономики. По некоторым кредитным линиям, таким как возобновляемый кредит по кредитной карте (самый используемый в прошлом году) и овердрафт, ставки превышают соответственно 400% и 100% годовых.
Другой характерной чертой банковского сектора Бразилии является его высокая концентрация: на долю четырех крупнейших банков в 2024 году приходилось почти 60% кредитного рынка. В ответ на запрос g1 Центральный банк оценил, что в 2025 году рост чистой прибыли бразильских банков был «более умеренным», а «рентабельность оставалась относительно стабильной». «Такое поведение отражает прежде всего рост расходов по резервам, что частично компенсировало процентный результат, рост которого замедлился из-за меньшего расширения кредитования.
Таким образом, рост прибыли оставался в русле темпов расширения совокупных активов национальной финансовой системы», — заявляет Центральный банк. Клиенты могут оспаривать необоснованные списания со стороны банков Высокая рентабельность В то же время так называемая рентабельность собственного капитала (ROE), измеряющая отношение прибыли компании к объему инвестиций акционеров, выросла до 16,76% в 2025 году. Это самый высокий показатель с 2021 года, когда он составлял 17,55%, по данным ЦБ. Согласно исследованию Управления суперинтенданта финансовых институтов (OSFI) Канады — независимого федерального агентства, отвечающего за банковский надзор, — рентабельность бразильских банков также значительно выше, чем у их аналогов в развитых странах. OSFI подчеркнуло в своем исследовании, что международные сравнения банковской рентабельности следует интерпретировать с осторожностью, поскольку на них влияют различия в леверидже, бизнес-моделях, рыночных структурах и регуляторных правилах каждой страны. Директор по экономике, пруденциальному регулированию и рискам Бразильской федерации банков (Febraban) Рубенс Сарденберг заявил, что уровень рентабельности бразильского банковского сектора находится на одном уровне с другими развивающимися странами.
Он рассмотрел данные издания The Banker (1000 крупнейших банков мира от Financial Times). «Средний ROE бразильских банков из выборки составляет 16,5% для среднего показателя за период 2020–24 годов (5 лет), что ниже, чем в таких странах, как Мексика, Перу и Южная Африка (не считая Аргентины и Турции, которые имеют более высокие уровни инфляции и могут исказить сравнение)», — говорит Рубенс Сарденберг из Febraban. Диверсификация и цифровизация По словам Эйнара Риверо, эксперта по финансовым данным и генерального директора консалтинговой компании Elos Ayta, банковская система завершила 2025 год на новом уровне прибыльности, отражая способность финансовых институтов генерировать доходы все более диверсифицированным образом, сочетая кредитные операции, финансовые услуги, управление активами, страхование и рынок капитала. «Хотя ставка Selic была важным компонентом этой траектории, приписывать результаты исключительно высоким ставкам было бы чрезмерным упрощением», — сказал Эйнар Риверо. «Результаты 2025 года были обусловлены сочетанием все еще высоких спредов [суммы, которую банки взимают сверх того, что они платят за привлечение ресурсов], постепенного снижения просрочки по сравнению с предыдущими годами, более жесткой дисциплины при выдаче кредитов и значительных успехов в операционной эффективности», — добавил эксперт. По его словам, финансовый сектор также пожинает плоды инвестиций, сделанных за последние годы в цифровизацию, автоматизацию процессов и совершенствование моделей управления рисками — факторов, которые способствовали повышению производительности и сокращению структурных издержек. «Другой важный аспект заключается в том, что рекордная прибыль была достигнута в более диверсифицированной финансовой системе, чем в прошлом.
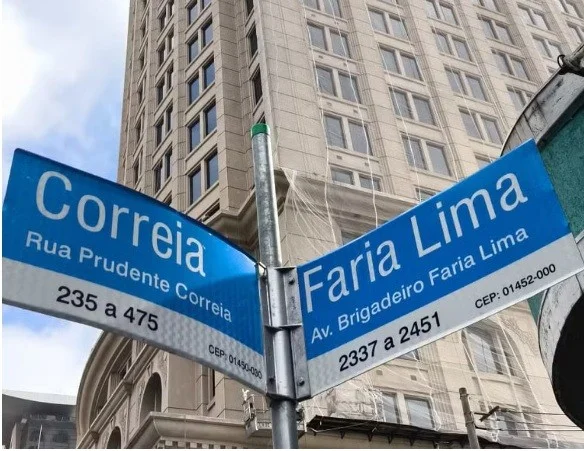
Рост доли бизнес-моделей, ориентированных на управление благосостоянием, рынок капитала и клиентов с высоким уровнем дохода, сделал результаты менее зависимыми от традиционного кредитного цикла», — заключил аналитик. Профсоюз банковских работников Сан-Паулу, Озаску и региона отметил, что: С 2020 года, с усилением цифровизации финансовых услуг, к апрелю 2026 года банковский сектор сократил 31,3 тыс. рабочих мест, из которых примерно 25 тыс. занимали женщины; Количество банковских отделений за десять лет в Бразилии сократилось на 37%, упав чуть более чем до 14 тысяч на фоне развития технологий совершения транзакций и решения банков по сокращению расходов; С 2015 года 638 муниципалитетов остались без банковских отделений, что лишило доступа к услугам 6,9 млн человек, согласно подсчетам Dieese. Высокие проценты не помогают банкам, говорит Febraban Вывеска на проспекте Бригадейру Фария Лима в южной части Сан-Паулу — главном финансовом центре страны Давид Ирикура / TV Globo Для Рубенса Сарденберга, директора Febraban, «заблуждением» является утверждение о том, что банки выигрывают от высокой ставки Selic. По его словам, высокая базовая процентная ставка увеличивает стоимость привлечения средств для институтов. «Эта среда имеет тенденцию оказывать давление на просроченную задолженность, то есть она увеличивает убытки по кредитным операциям, заставляя финансовые институты действовать более консервативно в процессе кредитования», — сказал Сарденберг. «Это ограничивает рост кредитного портфеля и сдерживает экономический рост страны, что сдерживает не только рост доходов от кредитования, но и доходов от услуг, таких как операции на рынке капитала», — добавил директор Febraban. Он также приводит данные ЦБ, согласно которым 80% так называемого «банковского спреда» (величины, взимаемой сверх ставки Selic по кредитным линиям) составляют такие издержки, как расходы по неплатежам (35,4%), административные расходы (23,3%) и налоги (21%).
И он оценил, что «финансовая маржа» (20,3%) представляет собой наименьшую долю спреда кредитных операций. На фоне споров вокруг PIX с США директор отметил, что, с одной стороны, этот инструмент генерирует рост банковского охвата, что способствует росту и укреплению финансового рынка и бизнеса. С другой стороны, он способствует снижению издержек для банковских клиентов (с потенциальным падением доходов от этой услуги). «Трудно оценить чистый эффект [от PIX для финансовой системы], это требует более глубоких исследований. Но наше первоначальное впечатление таково, что результат внедрения PIX является положительным для банков», — заключил Рубенс Сарденберг.
Войдите, чтобы комментировать.
Одобренных комментариев пока нет.