Les bénéfices des banques brésiliennes ont augmenté et ont atteint la barre historique de 255 milliards de reais en 2025, un nouveau record. Les chiffres proviennent de la Banque centrale. Cette hausse est intervenue au cours d'une année où le taux directeur de l'économie, fixé par la Banque centrale pour contenir l'inflation, est monté à 15 % par an – le niveau le plus élevé en près de 20 ans, et l'un des plus élevés au monde en termes réels.
Les taux d'intérêt n'ont commencé à baisser qu'en 2026. Le taux Selic sert de base aux banques pour leurs prêts, lesquels, sans compter les lignes à taux préférentiels (crédit orienté), affichent des taux bien supérieurs au taux directeur de l'économie. Sur certaines lignes de crédit, telles que la carte de crédit renouvelable (la plus utilisée l'année dernière) et le découvert, les taux dépassent respectivement 400 % et 100 % par an.
Autre caractéristique du secteur bancaire brésilien : il est hautement concentré, les quatre plus grandes banques s'accaparant près de 60 % du marché du crédit en 2024. Interrogée par le g1, la Banque centrale a estimé qu'en 2025, la croissance du bénéfice net des banques brésiliennes a été « plus modérée », et que « la rentabilité est restée relativement stable ». « Ce comportement reflète, avant tout, l'augmentation des dotations aux provisions, qui a partiellement compensé le résultat d'intérêts, dont la croissance a décéléré en raison de la plus faible expansion du crédit.
Ainsi, la croissance des bénéfices est restée alignée sur le rythme d'expansion de l'actif total du système financier national », indique la Banque centrale. Les clients peuvent contester les prélèvements abusifs effectués par les banques Forte rentabilité Parallèlement, le rendement des capitaux propres (ROE), qui mesure le bénéfice d'une entreprise par rapport à la valeur investie par les actionnaires, a progressé à 16,76 % en 2025. C'est le niveau le plus haut depuis 2021, où il s'élevait à 17,55 %, selon la BC. Selon une étude du Bureau du surintendant des institutions financières (OSFI) du Canada – une agence fédérale indépendante chargée de la supervision bancaire –, la rentabilité des banques brésiliennes est également bien supérieure à celle de leurs homologues des pays développés. L'OSFI a souligné dans son étude que les comparaisons internationales de la rentabilité bancaire doivent être interprétées avec prudence, car elles sont influencées par les différences de levier financier, de modèles économiques, de structures de marché et de règles réglementaires de chaque pays. Rubens Sardenberg, directeur de l'économie, de la régulation prudentielle et des risques de la Fédération brésilienne des banques (Febraban), a déclaré que le niveau de rentabilité du secteur bancaire brésilien est aligné sur celui des autres pays émergents.
Il a pris en compte les données de la publication The Banker (les 1000 plus grandes banques du monde, du Financial Times). « Le ROE moyen des banques brésiliennes de l'échantillon est de 16,5 %, pour une moyenne sur la période 2020-2024 (5 ans), ce qui est inférieur à des pays comme le Mexique, le Pérou et l'Afrique du Sud (ainsi que l'Argentine et la Turquie, qui affichent des niveaux d'inflation plus élevés et peuvent fausser la comparaison) », précise Rubens Sardenberg, de la Febraban. Diversification et numérisation Selon Einar Rivero, spécialiste des données financières et PDG du cabinet de conseil Elos Ayta, le système bancaire a clôturé 2025 sur un nouveau palier de rentabilité, reflétant la capacité des institutions financières à générer des revenus de manière de plus en plus diversifiée, en combinant opérations de crédit, services financiers, gestion de patrimoine, assurance et marché des capitaux. « Bien que le taux Selic ait été un composant important de cette trajectoire, attribuer cette performance exclusivement aux taux d'intérêt élevés serait une simplification excessive », a déclaré Einar Rivero. « Les résultats de 2025 ont été stimulés par la combinaison de spreads encore élevés [la marge que les banques pratiquent au-dessus de leur coût de refinancement], d'une réduction graduelle du taux de défaut par rapport aux années précédentes, d'une plus grande discipline dans l'octroi de crédits et d'avancées significatives en matière d'efficacité opérationnelle », a ajouté l'expert. Selon lui, le secteur financier a également récolté les fruits des investissements réalisés ces dernières années dans la numérisation, l'automatisation des processus et l'amélioration des modèles de gestion des risques — des facteurs qui ont contribué à accroître la productivité et à réduire les coûts structurels. "Autre aspect pertinent, ce bénéfice record a été atteint au sein d'un système financier plus diversifié qu'auparavant.
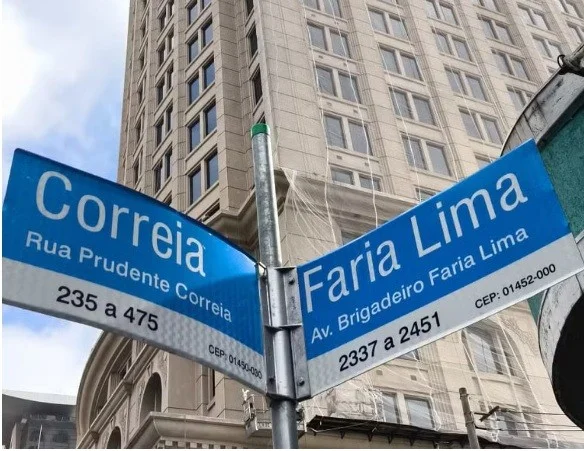
La croissance de la part des modèles économiques axés sur la gestion de patrimoine, le marché des capitaux et la clientèle haut de gamme a rendu les résultats moins dépendants du cycle de crédit traditionnel », a conclu l'analyste. Le Syndicat des banquiers de São Paulo, Osasco et sa région a fait observer que : Depuis 2020, avec l'intensification de la numérisation des services financiers, le secteur bancaire a supprimé 31 300 emplois jusqu'en avril 2026, dont environ 25 000 étaient occupés par des femmes ; Le nombre d'agences bancaires a chuté de 37 % en dix ans au Brésil, pour descendre à un peu plus de 14 000, sur fond de progrès technologiques pour effectuer les transactions et de décision des banques de réduire leurs coûts ; Depuis 2015, 638 municipalités se sont retrouvées sans agence bancaire, privant ainsi 6,9 millions de personnes de proximité, selon les calculs du Dieese. Des taux d'intérêt élevés n'aident pas les banques, selon la Febraban Panneau de l'avenue Brigadeiro Faria Lima, dans la zone sud de São Paulo, principal centre financier du pays David Irikura/TV Globo Pour Rubens Sardenberg, directeur de la Febraban, c'est une « erreur » de prétend que les banques bénéficient d'un taux Selic élevé. Selon lui, un taux directeur élevé augmente le coût de refinancement des institutions. « Cet environnement tend à exercer une pression sur les impayés, c'est-à-dire qu'il accroît les pertes sur les opérations de crédit, et pousse les institutions financières à se montrer plus conservulatrices dans leur processus d'octroi de crédits », a déclaré M. Sardenberg. « Cela limite la croissance du portefeuille de crédit et freine la croissance économique du pays, ce qui contient non seulement la progression des revenus issus du crédit, mais aussi des revenus de services, tels que les opérations sur les marchés financiers », a ajouté le directeur de la Febraban. Il cite également une donnée de la BC, selon laquelle 80 % de ce que l'on appelle le « spread bancaire » (la marge facturée en plus du taux Selic sur les lignes de crédit) est composé de coûts tels que les charges liées aux impayés (35,4 %), les frais administratifs (23,3 %) et les taxes (21 %).
Il a estimé que la « marge financière » (20,3 %) représente la plus petite fraction du spread des opérations de crédit. Face à la polémique concernant le PIX avec les États-Unis, le directeur a fait remarquer que, d'une part, l'outil génère une augmentation de la bancarisation, ce qui contribue à la croissance et au renforcement du marché financier et des affaires. D'autre part, il entraîne une réduction des coûts pour les clients des banques (avec une baisse potentielle des revenus liés à ce service). « Il est difficile d'estimer l'impact net [du PIX sur le système financier], qui nécessite des études plus approfondies.
Mais notre impression initiale est que le résultat de la mise en place du PIX est positif pour les banques », a conclu Rubens Sardenberg.
Connectez-vous pour commenter cet article.
Aucun commentaire approuvé.