El beneficio de los bancos brasileños subió y alcanzó la marca histórica de 255 mil millones de reales en 2025, nuevo récord. Los números son del Banco Central. El aumento ocurrió en un año en el cual la tasa básica de interés de la economía, fijada por el Banco Central para contener la inflación, subió al 15% anual – el mayor nivel en casi 20 años, y uno de los más altos del mundo en términos reales.
El interés comenzó a retroceder solamente en 2026. La tasa Selic sirve de base para los bancos en sus préstamos, que, sin contar las líneas con tasas favorecidas (crédito dirigido), tienen intereses mucho mayores que la tasa básica de la economía. En algunas líneas de crédito, como la tarjeta de crédito rotativa, más utilizada el año pasado, y en el cheque especial, los intereses pasan de, respectivamente, 400% y 100% al año.
Otra característica del sector bancario brasileño es ser altamente concentrado, con los cuatro mayores bancos acaparando casi el 60% del mercado de crédito en 2024. Consultado por g1, el Banco Central evaluó que, en 2025, el crecimiento del beneficio neto de los bancos brasileños fue "más moderado", y la "rentabilidad permaneció relativamente estable". "Este comportamiento refleja, sobre todo, el aumento de los gastos con provisiones, que compensó parcialmente el resultado de intereses, cuyo crecimiento desaceleró en función de la menor expansión del crédito. Así, el crecimiento del beneficio se mantuvo alineado al ritmo de expansión del activo total del sistema financiero nacional", dice el Banco Central. Los clientes pueden impugnar cobros indebidos realizados por bancos Rentabilidad alta Al mismo tiempo, el llamado retorno sobre el patrimonio neto (ROE), que mide cuánto beneficio tiene una empresa en relación al valor invertido por los accionistas, avanzó al 16,76% en 2025. Es el mayor nivel desde 2021, cuando sumó 17,55%, según el BC. De acuerdo con un levantamiento de la Oficina del Superintendente de Instituciones Financieras (OSFI) de Canadá – una agencia federal independiente responsable de la supervisión bancaria –, la rentabilidad de los bancos brasileños también está muy por encima de sus pares en países desarrollados. La OSFI resaltó en su estudio que las comparaciones internacionales de rentabilidad bancaria deben ser interpretadas con cautela, pues son influenciadas por diferencias de apalancamiento, modelos de negocio, estructuras de mercado y reglas regulatorias de cada país. El director de Economía, Regulación Prudencial y Riesgos de la Federación Brasileña de Bancos (Febraban), Rubens Sardenberg, dijo que el nivel de rentabilidad del sector bancario brasileño está alineado con los demás países emergentes.
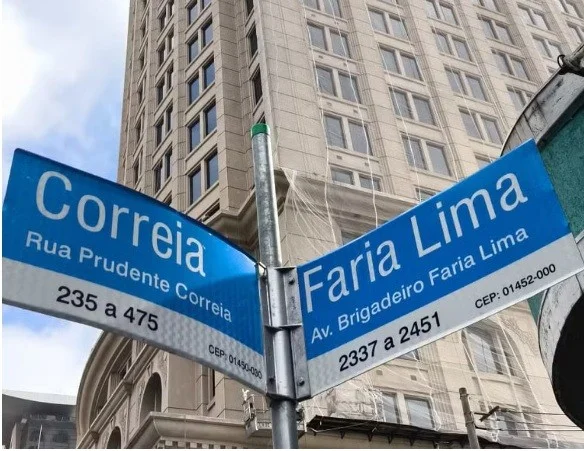
Él consideró datos de la publicación The Banker (1000 mayores bancos del mundo, del Financial Times). "El ROE promedio de los bancos brasileños de la muestra es del 16,5%, para un promedio del período entre 2020-24 (5 años), por debajo de países como México, Perú y Sudáfrica (además de Argentina y Turquía, que poseen niveles de inflación más elevados y pueden distorsionar la comparación)", dice Rubens Sardenberg, de la Febraban. Diversificación y digitalización Según Einar Rivero, especialista en datos financieros y CEO de la consultora Elos Ayta, el sistema bancario cerró 2025 en un nuevo nivel de rentabilidad reflejando la capacidad de las instituciones financieras de generar ingresos de forma cada vez más diversificada, combinando operaciones de crédito, servicios financieros, gestión de recursos, seguros y mercado de capitales. "Aunque la tasa Selic haya sido un componente importante de esta trayectoria, atribuir el desempeño exclusivamente a los intereses elevados sería una simplificación excesiva", dijo Einar Rivero. "Los resultados de 2025 fueron impulsados por la combinación de spreads todavía elevados [valor que los bancos cobran por encima de lo que pagan para captar recursos], reducción gradual de la morosidad en relación a los años anteriores, mayor disciplina en la concesión de crédito y avances significativos en eficiencia operativa", completó el especialista. De acuerdo con él, el sector financiero también cosechó los frutos de inversiones realizadas en los últimos años en digitalización, automatización de procesos y perfeccionamiento de los modelos de gestión de riesgo — factores que contribuyeron a elevar la productividad y reducir costos estructurales. "Otro aspecto relevante es que el beneficio récord fue alcanzado en un sistema financiero más diversificado que en el pasado. El crecimiento de la participación de modelos de negocios orientados a la gestión de patrimonio, mercado de capitales y clientes de alta renta hizo que los resultados fueran menos dependientes del ciclo tradicional de crédito", concluyó el analista. El Sindicato de los Bancarios de São Paulo, Osasco y Región observó que: Desde 2020, con la intensificación de la digitalización de los servicios financieros, el sector bancario cerró 31,3 mil puestos de trabajo hasta abril de 2026, de los cuales aproximadamente 25 mil eran ocupados por mujeres; El número de agencias bancarias cayó un 37% en diez años en Brasil, yendo a poco más de 14 mil, en medio del avance de la tecnología para realizar transacciones y la decisión de los bancos de cortar costos; Desde 2015, 638 municipios quedaron sin agencia bancaria, lo que desasistió a 6,9 millones de personas, según cálculos del Dieese. Intereses altos no ayudan a los bancos, dice Febraban Placa de la Avenida Brigadeiro Faria Lima, en la Zona Sur de São Paulo, principal centro financiero del país David Irikura/TV Globo Para Rubens Sardenberg, director de la Febraban, es un "error" afirmar que los bancos se benefician de la elevada tasa Selic. De acuerdo con él, la tasa de interés básica alta aumenta el costo de captación de las instituciones. "Este ambiente tiende a presionar la morosidad, es decir, aumenta las pérdidas con las operaciones de crédito, hace que las instituciones financieras sean más conservadoras en el proceso de concesión de crédito", dijo Sardenberg. "Eso limita el crecimiento de la cartera de crédito y limita el crecimiento económico del país, lo que contiene no solo el avance de ingresos provenientes del crédito, sino también de ingresos con servicios, como en operaciones de mercado de capitales", completó el director de la Febraban. Él también cita un dato del BC, según el cual el 80% del llamado "spread bancario" (valor cobrado además de la tasa Selic en las líneas de crédito) está compuesto por costos como gastos con morosidad (35,4%), administrativas (23,3%) y tributos (21%).
Y evaluó que el "margen financiero" (20,3%) es la menor fracción del spread de las operaciones de crédito. Ante la polémica sobre el PIX con Estados Unidos, el director observó que, de un lado, la herramienta genera un aumento de la bancarización, lo que contribuye al crecimiento y el fortalecimiento del mercado financiero y de los negocios. Por otro, promueve una reducción de costos para los clientes de los bancos (con caída potencial de los ingresos con este servicio) "Difícil estimar el impacto neto [del PIX para el sistema financiero], que necesita de estudios más profundos. Pero nuestra impresión inicial es que el resultado de la implementación del PIX es positivo para los bancos", concluyó Rubens Sardenberg.
Inicia sesión para comentar esta noticia.
Aún no hay comentarios aprobados.