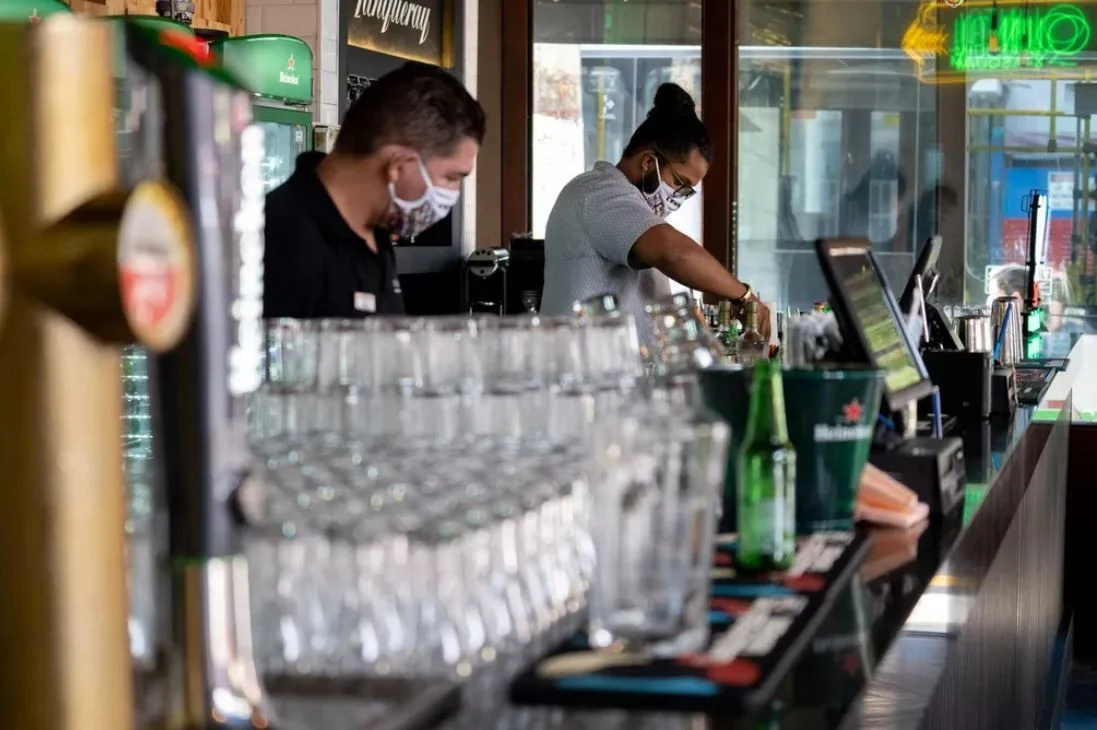
Angestellte einer Kneipe in Vila Madalena. Marcelo Brandt/G1 Die brasilianische Wirtschaft erlebt ein Phänomen, das wirtschaftliche Prognosen herausfordert. Der Leitzins begann zu sinken, nachdem er den höchsten Stand seit 20 Jahren erreicht hatte, während die Bevölkerung mit Rekordwerten bei Verschuldung und Zahlungsausfällen konfrontiert war. Ökonomen erwarteten bereits im ersten Quartal 2026 eine Abkühlung der wirtschaftlichen Aktivität.
Das Bruttoinlandsprodukt (BIP) zeigte jedoch einen Anstieg des Familienkonsums in diesem Zeitraum: ein Plus von 1 % gegenüber dem Vorquartal und 1,7 % gegenüber dem gleichen Zeitraum des Vorjahres. 🗒️Haben Sie einen Vorschlag für einen Bericht? Senden Sie ihn an g1 Laut Experten helfen der aufgeheizte Arbeitsmarkt und das gestiegene Familieneinkommen – sowohl durch Beschäftigung als auch durch öffentliche Einkommenstransferprogramme – dieses Szenario zu erklären. Die Arbeitslosenquote im Quartal bis April lag bei 5,8 %, dem niedrigsten Stand für diesen Zeitraum in der historischen Reihe des Brasilianischen Instituts für Geografie und Statistik (IBGE). Im gleichen Zeitraum lag das reale Durchschnittseinkommen der Arbeitnehmer bei 3.732 R$, ein Wert, der 5,3 % höher war als ein Jahr zuvor. Jetzt auf g1 Gehören Sie zu den Reichsten Brasiliens? Sehen Sie, wie viel man verdienen muss, um zur Einkommensspitze zu gehören „Die Menschen müssen im Arbeitsmarkt integriert bleiben, um den Konsum bewältigen zu können. Das führt dazu, dass der Markt auf negative Effekte wie den Zinssatz mit einer gewissen Nachhaltigkeit reagiert“, erklärte Adriana Beringuy, Koordinatorin für Haushaltsumfragen beim IBGE. Neben dem starken Arbeitsmarkt waren die reale Erhöhung des Mindestlohns, die Ausweitung der Steuerfreigrenze für diejenigen, die bis zu 5.000 R$ verdienen, und die Schuldenentlastung durch das Programm „Desenrola 2.0“ einige der öffentlichen Maßnahmen, die den Einkommenszuwachs der Bevölkerung aufrechterhielten. „Wir hatten über die Jahre eine Reihe von Einkommenstransfers. Dieses Geld fließt direkt in den unmittelbaren Konsum, wie Lebensmittel, Kleidung und Dienstleistungen“, sagt André Sacconato, Wirtschaftsberater des Handelsverbandes für Waren, Dienstleistungen und Tourismus des Bundesstaates São Paulo (FecomercioSP). Laut Experten spiegelt dieses Konsumprofil auch die zunehmende Digitalisierung der Wirtschaft wider.
Ein Teil des Fortschritts im Dienstleistungssektor ist mit Bereichen wie Technologie, Internet und Telefonie verbunden. Laut Juliana Trece, Koordinatorin des Zentrums für nationale Konten am Brasilianischen Institut für Wirtschaft (Ibre) der Fundação Getulio Vargas (FGV), sind weitere Segmente, die den Konsum antreiben, Bars, Restaurants und Reisen. „Das Kurioseste ist, dass trotz hoher Zinsen die langlebigen Güter – die in diesem Szenario normalerweise weniger wachsen – weiter zunehmen, wobei der Anstieg des Konsums von importierten Autos, insbesondere Hybrid- und Elektroautos, hervorsticht. Bei den kurzlebigen Gütern gibt es einen höheren Konsum von lebensnotwendigen Artikeln“, sagt sie. Steigender Konsum stößt auf wachsende Schulden Auch wenn die Wirtschaft positive Signale sendet, warnen Experten vor dem Verschuldungsgrad der Familien.
Die aktuellsten Daten der Zentralbank (BC) zeigen, dass der Indikator im März 49,8 % erreichte, ein Anstieg um 0,8 Prozentpunkte gegenüber dem gleichen Monat 2025. „Die Mittelschicht steht unter Druck, weil sie einen höheren Konsum hat, der durch Kredite gestützt wird, die immer teurer werden“, sagt Sacconato von FecomercioSP. Die Erhebung der BC zeigt auch einen deutlichen Anstieg der Zahlungsausfälle bei fast allen Kreditarten für Privatpersonen. Bei den Linien mit freien Mitteln – bei denen Zinssätze und Bedingungen von den Banken festgelegt werden – erreichten die Kreditausfälle 7,2 %. 🔎 Die Zahlungsausfälle sind besonders gravierend, da sie den Prozentsatz der Kreditgeschäfte mit einem Verzug von mehr als 90 Tagen im Verhältnis zum Gesamtsaldo darstellen.
Das aktuellste Ergebnis zeigt einen Anstieg um 1,2 Prozentpunkte gegenüber April 2025 (6 %). „Die Mittelschicht kann heute nicht mehr so konsumieren wie vor Jahren. Das aktuelle Wirtschaftsmodell, das auf Einkommenstransfers basiert, ist nicht nachhaltig, weil es letztendlich die Verschuldung, die Zahlungsausfälle und die Notwendigkeit erhöht, die Zinsen länger hoch zu halten“, sagt Sacconato. Rekordeinkommen und niedrige Arbeitslosigkeit: Warum bleiben Brasilianer verschuldet, obwohl sie mehr verdienen? Sollte der Konsum weiter steigen? Trotz der Aussicht auf hohe Zinsen und Inflation in den kommenden Monaten gehen Experten davon aus, dass der Familienkonsum in diesem Jahr weiter wachsen wird. Laut Juliana Trece prognostiziert das FGV Ibre, dass der Familienkonsum das Jahr mit einem Plus von 2,2 % beenden wird, was über dem Wachstum von 1,3 % des Vorjahres liegt. „Wir wissen, dass die BC bei Zinssenkungen immer vorsichtiger sein dürfte. Der aufgeheizte Arbeitsmarkt dürfte weiterhin dazu beitragen, und da es sich um ein Wahljahr handelt, ist es möglich, dass es neue Impulse durch Einkommenstransferprogramme gibt“, sagt die Ökonomin.
Melden Sie sich an, um diesen Artikel zu kommentieren.
Noch keine freigegebenen Kommentare.