Der Gewinn der brasilianischen Banken stieg und erreichte 2025 mit 255 Milliarden Real einen historischen Meilenstein, einen neuen Rekord. Die Zahlen stammen von der Zentralbank. Der Anstieg erfolgte in einem Jahr, in dem der von der Zentralbank zur Eindämmung der Inflation festgelegte Leitzins der Wirtschaft auf 15 % pro Jahr anstieg – das höchste Niveau seit fast 20 Jahren und eines der höchsten weltweit in Realwerten.
Die Zinsen begannen erst 2026 zu sinken. Der Selic-Zins dient den Banken als Grundlage für ihre Kredite, die, ohne Linien mit vergünstigten Sätzen (gezielter Kredit), viel höhere Zinsen als der Leitzins der Wirtschaft aufweisen. Bei einigen Kreditlinien wie der im vergangenen Jahr am häufigsten genutzten revolvierenden Kreditkarte und dem Dispositionskredit übersteigen die Zinsen jeweils 400 % bzw. 100 % pro Jahr.
Ein weiteres Merkmal des brasilianischen Bankensektors ist seine hohe Konzentration, wobei die vier größten Banken im Jahr 2024 fast 60 % des Kreditmarktes auf sich vereinigten. Auf Anfrage von g1 bewertete die Zentralbank, dass das Wachstum des Nettogewinns der brasilianischen Banken im Jahr 2025 „moderater“ ausfiel und die „Rentabilität relativ stabil blieb“. „Dieses Verhalten spiegelt vor allem den Anstieg der Rückstellungsaufwendungen wider, der das Zinsergebnis teilweise ausglich, dessen Wachstum sich aufgrund der geringeren Kreditausweitung verlangsamte.
Somit blieb das Gewinnwachstum im Einklang mit dem Tempo der Ausweitung der Bilanzsumme des nationalen Finanzsystems“, so die Zentralbank. Kunden können unberechtigte Bankgebühren anfechten Hohe Rentabilität Gleichzeitig stieg die sogenannte Eigenkapitalrendite (ROE), die misst, wie viel Gewinn ein Unternehmen im Verhältnis zum von den Aktionären investierten Wert erzielt, im Jahr 2025 auf 16,76 %. Laut Angaben der Zentralbank ist dies der höchste Stand seit 2021, als er 17,55 % betrug. Einer Erhebung des Büros des Superintendenten für Finanzinstitute (OSFI) Kanadas zufolge – einer unabhängigen Bundesagentur, die für die Bankenaufsicht zuständig ist –, liegt die Rentabilität der brasilianischen Banken zudem weit über der ihrer Pendants in entwickelten Ländern. Das OSFI betonte in seiner Studie, dass internationale Vergleiche der Bankrentabilität mit Vorsicht interpretiert werden sollten, da sie durch Unterschiede in Verschuldung, Geschäftsmodellen, Marktstrukturen und regulatorischen Regeln der einzelnen Länder beeinflusst werden. Der Direktor für Wirtschaft, prudenzielle Regulierung und Risiken des brasilianischen Bankenverbandes (Febraban), Rubens Sardenberg, erklärte, das Rentabilitätsniveau des brasilianischen Bankensektors stehe im Einklang mit anderen Schwellenländern.
Er berücksichtigte dabei Daten aus der Publikation The Banker (die 1000 größten Banken der Welt, Financial Times). „Die durchschnittliche ROE der brasilianischen Banken in der Stichprobe liegt bei 16,5 % für einen Durchschnittszeitraum zwischen 2020 und 24 (5 Jahre), was unter Ländern wie Mexiko, Peru und Südafrika liegt (abgesehen von Argentinien und der Türkei, die höhere Inflationsraten aufweisen und den Vergleich verzerren können)“, sagt Rubens Sardenberg von der Febraban. Diversifizierung und Digitalisierung Laut Einar Rivero, Spezialist für Finanzdaten und CEO der Beratungsfirma Elos Ayta, schloss das Bankensystem das Jahr 2025 auf einem neuen Rentabilitätsniveau ab, was die Fähigkeit der Finanzinstitute widerspiegelt, Einnahmen immer diversifizierter zu generieren, indem sie Kreditgeschäfte, Finanzdienstleistungen, Vermögensverwaltung, Versicherungen und Kapitalmärkte kombinieren. „Obwohl der Selic-Zins eine wichtige Komponente dieses Weges war, wäre es eine übermäßige Vereinfachung, die Leistung ausschließlich den hohen Zinsen zuzuschreiben“, sagte Einar Rivero. „Die Ergebnisse für 2025 wurden durch eine Kombination aus nach wie vor hohen Spreads [dem Betrag, den Banken über ihren Beschaffungskosten erheben], einem schrittweisen Rückgang der Kreditausfälle im Vergleich zu den Vorjahren, einer größeren Disziplin bei der Kreditvergabe und bedeutenden Fortschritten bei der operativen Effizienz angetrieben“, fügte der Experte hinzu. Ihm zufolge erntete der Finanzsektor auch die Früchte von Investitionen, die in den letzten Jahren in Digitalisierung, Prozessautomatisierung und die Verbesserung von Risikomanagementmodellen getätigt wurden – Faktoren, die dazu beitrugen, die Produktivität zu steigern und die strukturellen Kosten zu senken. „Ein weiterer relevanter Aspekt ist, dass der Rekordgewinn in einem diversifizierteren Finanzsystem als in der Vergangenheit erzielt wurde.
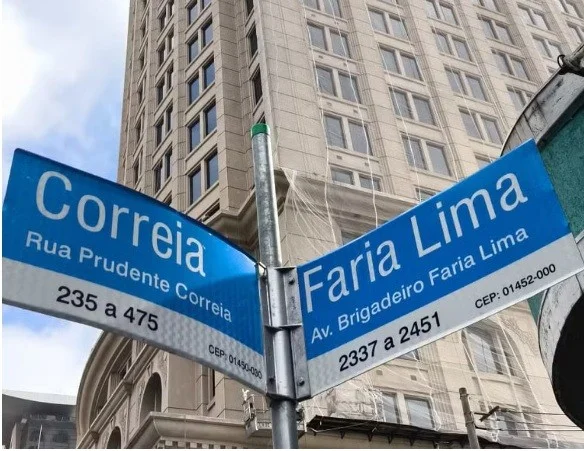
Das Wachstum des Anteils von Geschäftsmodellen, die auf Vermögensverwaltung, Kapitalmärkte und vermögende Kunden ausgerichtet sind, machte die Ergebnisse weniger abhängig vom traditionellen Kreditzyklus“, schloss der Analyst. Die Gewerkschaft der Bankangestellten von São Paulo, Osasco und Region stellte fest: Seit 2020 hat der Bankensektor im Zuge der Intensivierung der Digitalisierung von Finanzdienstleistungen bis April 2026 31.300 Arbeitsplätze abgebaut, von denen etwa 25.000 von Frauen besetzt waren; Die Zahl der Bankfilialen ist in Brasilien innerhalb von zehn Jahren um 37 % auf knapp über 14.000 gesunken, inmitten des technologischen Fortschritts bei der Durchführung von Transaktionen und der Entscheidung der Banken, Kosten zu senken; Seit 2015 sind 638 Gemeinden ohne Bankfiliale geblieben, wodurch laut Berechnungen von Dieese 6,9 Millionen Menschen ohne Betreuung sind. Hohe Zinsen helfen Banken nicht, sagt Febraban Schild an der Avenida Brigadeiro Faria Lima im Süden von São Paulo, dem wichtigsten Finanzzentrum des Landes David Irikura/TV Globo Für Rubens Sardenberg, Direktor von Febraban, ist es ein „Irrtum“ zu behaupten, dass Banken von dem hohen Selic-Zins profitieren. Ihm zufolge erhöht ein hoher Leitzins die Refinanzierungskosten der Institute. „Dieses Umfeld neigt dazu, den Ausfall zu belasten, das heißt, es erhöht die Verluste aus Kreditgeschäften und veranlasst die Finanzinstitute, bei der Kreditvergabe konservativer vorzugehen“, sagte Sardenberg. „Dies begrenzt das Wachstum des Kreditportfolios und das Wirtschaftswachstum des Landes, was nicht nur den Anstieg der Zinseinnahmen, sondern auch der Dienstleistungseinnahmen, etwa bei Kapitalmarktgeschäften, dämpft“, fügte der Febraban-Direktor hinzu. Er zitiert zudem Daten der Zentralbank, wonach 80 % des sogenannten „Bank-Spreads“ (der Betrag, der über dem Selic-Zins bei Kreditlinien erhoben wird) aus Kosten wie Aufwendungen für Kreditausfälle (35,4 %), Verwaltungskosten (23,3 %) und Steuern (21 %) besteht.
Und er bewertete, dass die „Zinsmarge“ (20,3 %) den kleinsten Bruchteil des Spreads von Kreditgeschäften ausmacht. Angesichts der Kontroverse um den PIX mit den Vereinigten Staaten bemerkte der Direktor, dass das Tool einerseits zu einer Zunahme der Bankdurchdringung führt, was zum Wachstum und zur Stärkung des Finanzmarktes und der Geschäfte beiträgt. Andererseits fördert es eine Kostensenkung für die Bankkunden (mit einem potenziellen Rückgang der Einnahmen aus diesem Dienst). „Es ist schwierig, den Nettoeffekt [des PIX auf das Finanzsystem] zu schätzen, was eingehendere Studien erfordert.
Unser erster Eindruck ist jedoch, dass das Ergebnis der PIX-Implementierung für die Banken positiv ist“, schloss Rubens Sardenberg.
Melden Sie sich an, um diesen Artikel zu kommentieren.
Noch keine freigegebenen Kommentare.